El bono de sesiones: cómo montarlo para que no se te vuelva en contra
Es el modelo de cobro del entrenador presencial en España y casi nadie calcula lo que está regalando. La cuenta es de una línea.
Equipo Kunto
Kunto
El bono de diez sesiones es el modelo de cobro del entrenamiento presencial en España, y es un buen modelo: cobras por adelantado, el cliente tiene un motivo para volver y dejas de perseguir pagos cada semana. Lo que suele estar mal montado no es la idea, son los tres números que la acompañan.
Cuánto descuento, y qué compras con él
La cuenta es de una línea: si tu sesión suelta son 45 € y el bono de diez lo vendes a 400, estás cobrando 40 € la sesión, un 11 % menos. La pregunta que hay que contestar antes de poner ese número no es «cuánto descuento se hace» sino «qué me llevo yo a cambio».
- Cobro por adelantado: diez sesiones cobradas hoy no dependen de que el cliente siga motivado en marzo.
- Menos huecos perdidos: quien ya ha pagado aparece más, y el que no aparece al menos ya pagó.
- Menos administración: un cobro cada diez sesiones en vez de diez, y ninguna conversación incómoda por el camino.
Entre un 10 % y un 15 % compra las tres cosas de sobra. Por encima del 20 % estás pagando tú por cobrar antes, que es justo el revés del trato.
La caducidad, que es lo que casi nadie pone
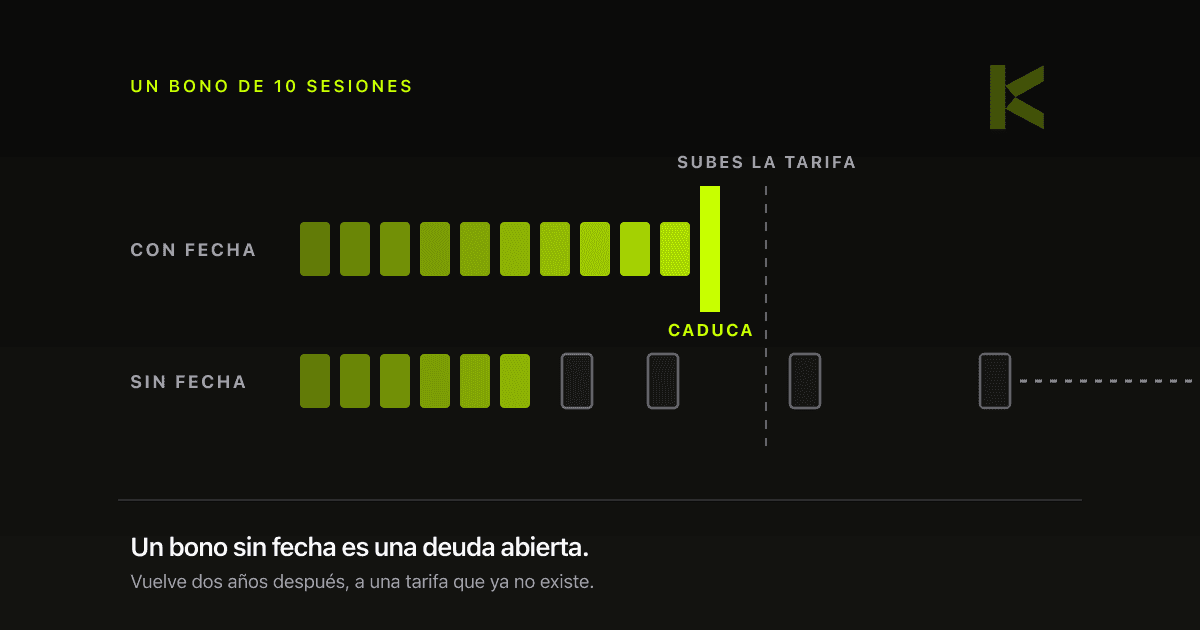
Un bono sin fecha es una deuda abierta. Alguien puede aparecer dos años después con cuatro sesiones pendientes, a una tarifa que ya no existe y con una agenda que ya no tiene ese hueco. Y no puedes negarte, porque no dijiste nada.
Entre tres y seis meses para un bono de diez es lo razonable: da margen para una lesión o unas vacaciones sin convertirse en un cajón de sastre. Lo importante no es el número sino cuándo se dice: al venderlo, en voz alta, no en la letra pequeña de un documento que nadie lee.
Qué pasa con las sesiones sin gastar cuando subes la tarifa
Se respetan al precio al que se compraron, y punto. Lo que se compró está pagado; reclamar la diferencia por sesiones ya vendidas es la conversación que hace que alguien no vuelva a comprar un bono nunca más.
Lo que sí hay que hacer es que la caducidad haga su trabajo. Con bonos de tres a seis meses, una subida anual solo alcanza a lo que se venda a partir de entonces, y el problema no llega a existir. Es la razón práctica —además de la de tesorería— por la que un bono de cincuenta sesiones sin fecha es mala idea: te ata a una tarifa vieja durante casi un año.
Los tres casos raros, decididos antes de que pasen
- El que cancela con dos horas — el hueco ya no se revende, así que la sesión se descuenta del bono. La ventana —24 horas es el estándar— se dice al vender, no cuando ya ha cancelado.
- El que quiere el dinero de vuelta — devolver lo no consumido al precio de compra es lo limpio, y conviene tenerlo escrito antes de que alguien lo pida enfadado.
- El que quiere regalarle sesiones a otra persona — vale la pena permitirlo: es captación gratis. Lo que no vale es que el bono se reparta entre tres personas a la vez, porque entonces no estás vendiendo un bono, estás vendiendo un descuento por volumen sin volumen.
El bono es uno de los cuatro modelos de cobro, y elegir entre ellos depende de una cuenta que conviene hacer una vez al año: cuánto cobrar como entrenador personal.
¿Bono o cuota mensual?
El bono encaja cuando el cliente viene a sesiones y las cuenta; la cuota, cuando lo que compra es el seguimiento y no la hora. Si tu servicio presencial es «nos vemos dos veces por semana», el bono es lo natural. Si además programas, revisas y contestas entre sesiones, la cuota describe mejor lo que haces y se renueva sola.
¿Puedo tener varios bonos vivos del mismo cliente?
Sí, y pasa más de lo que parece: alguien compra el siguiente antes de gastar el anterior. Lo único que hay que decidir es cuál se gasta primero, y la respuesta correcta es el que caduca antes. Al revés, el cliente pierde sesiones que había pagado por el orden en que las consumió el sistema.
¿Cobro el bono entero por adelantado?
Es el sentido del bono. Fraccionarlo lo convierte en una cuota con menos ventajas que una cuota: ni cobras antes ni tienes la renovación automática. Si el importe asusta, el arreglo es un bono más corto, no el mismo bono a plazos.
Bonos con caducidad y saldo que se descuenta solo
El crédito baja al reservar y vuelve al cancelar, sin llevar la cuenta a mano.
Avísame cuando abra